社安金要交税吗?85% 是什么意思,三对夫妻算给你看
同样多取 1 万块 IRA,有人多交 $1,204,有人多交 $2,220。差别藏在社安金的计税公式里。
朱一鸣 · 联邦注册税务师 EA
这篇文章有对应视频,在 YouTube 上看社安金要不要交税?先说结论:要,但不是全部都要,而且很多人根本不用交。
更值得知道的是这件事:同样从 IRA 多取 1 万块,有的退休夫妻联邦税多交 $1,204,有的多交 $2,220。差的这一千块,不是因为税率档不同,而是因为社安金被拖进了应税收入,报税软件不会提醒你。
这篇文章讲四件事:
- “社安金交 85% 的税”为什么是错的
- 暂定收入怎么算,四条门槛线在哪里
- 三对夫妻的完整算例,附一张可以对照的表
- 社安金“鱼雷”:税表上写 12%,实际付 22.2%
一、不是“交 85% 的税”
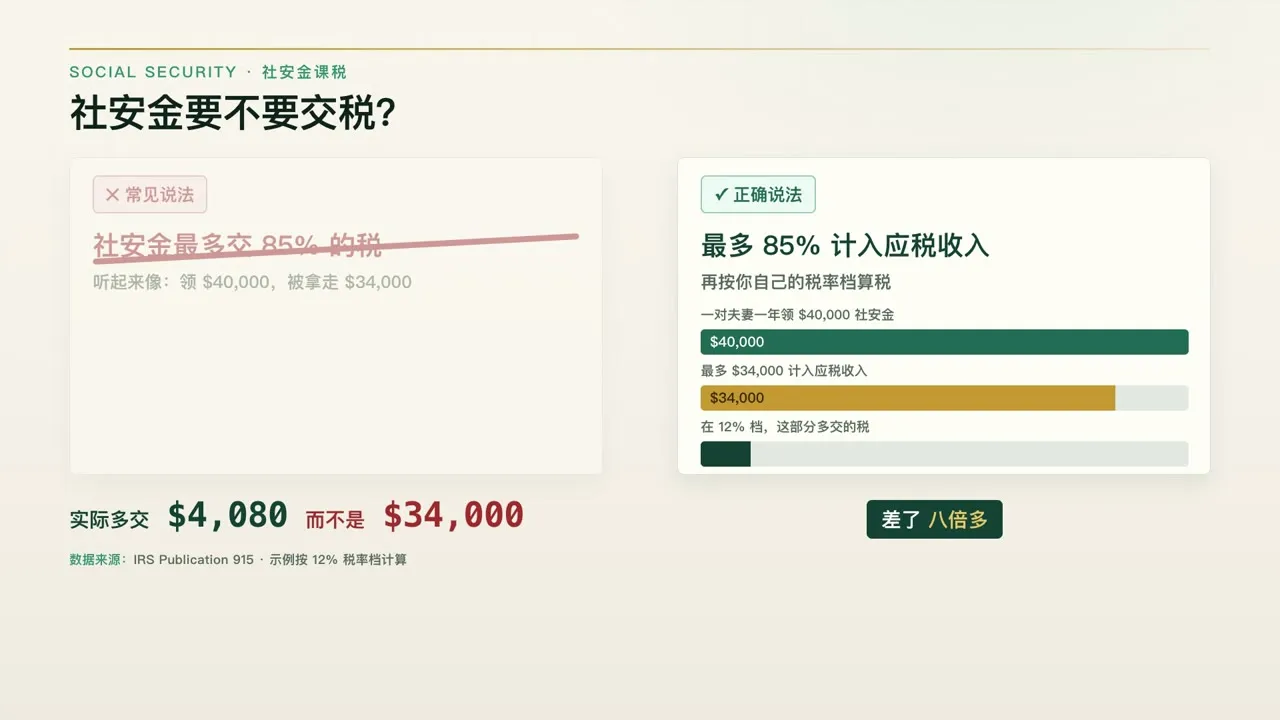
你可能听过“社安金最多交 85% 的税”。这句话是错的。
正确的说法是:你的社安金最多有 85% 计入应税收入,这部分再按你自己的税率档算税。
举个例子:一对夫妻一年领 $40,000 社安金,最多 $34,000 计入应税收入。如果他们在 12% 这一档,这部分大约多交 $4,080 的税,而不是 $34,000。
两个说法差了八倍多,后面的所有规划都从这里开始。
二、四个数字,四十多年没动过
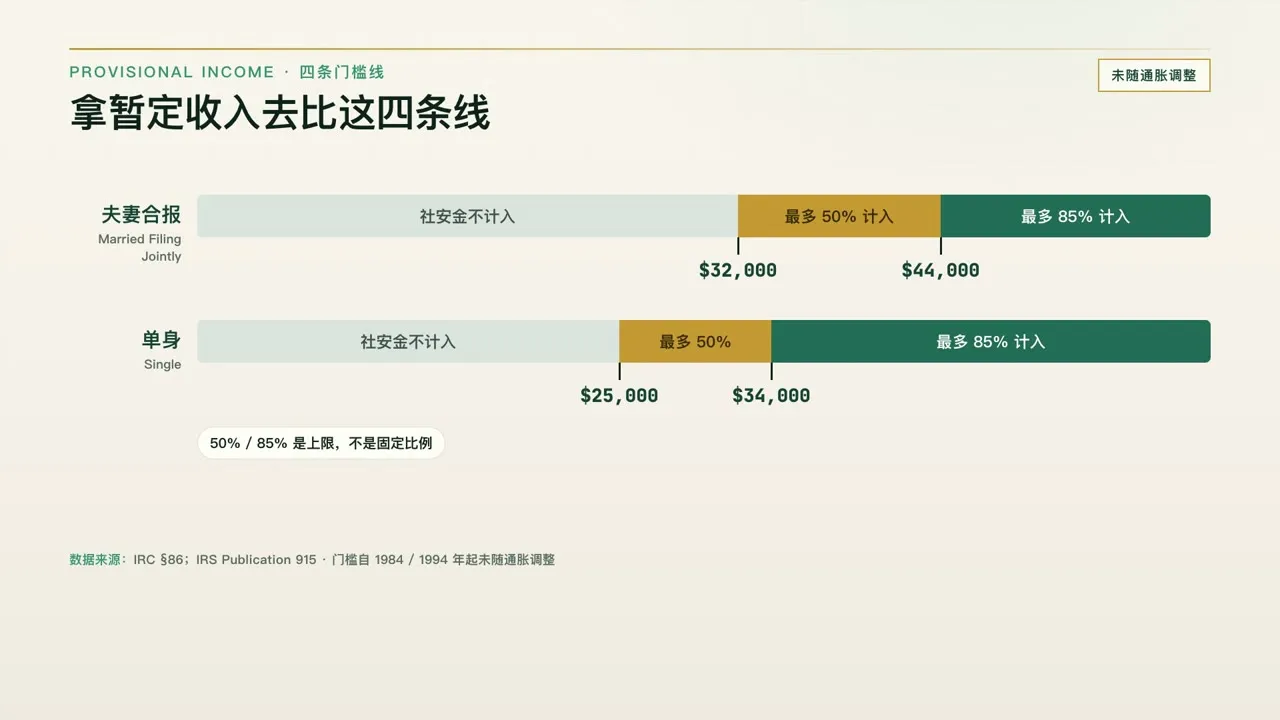
社安金原本完全免税。1983 年社安基金第一次遇到资金危机,国会修法,开始对收入较高的领取者课税,定下 $25,000 和 $32,000 两条线;1993 年又加了第二层,$34,000 和 $44,000。
这四个数字从定下来那天起,一次都没有随通胀调整过。
根据社安局的研究,1984 年需要为社安金交税的家庭不到十分之一,现在已经超过一半。不是大家变有钱了,而是线一直没动。这已经不是有钱人才需要担心的问题。
三、核心:暂定收入怎么算
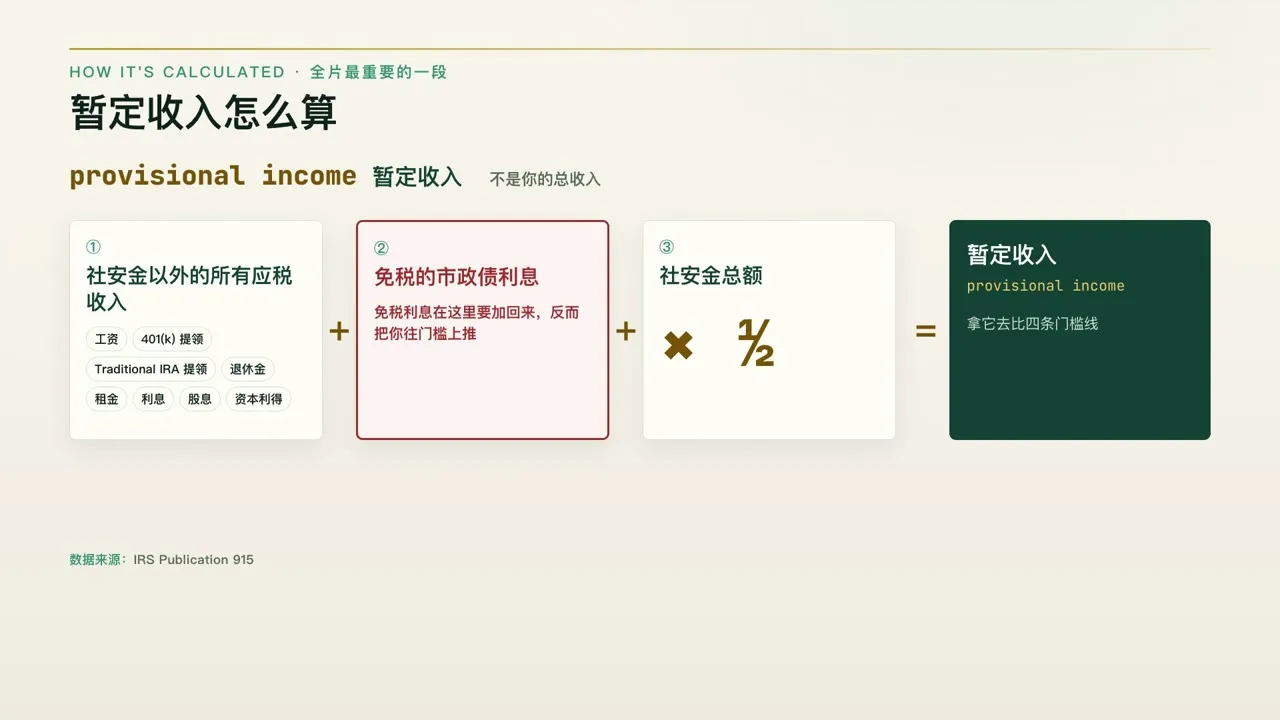
国税局判断你的社安金要不要计税,看的不是总收入,而是一个专门的数字,叫 provisional income,常译作“暂定收入”。
暂定收入 = 社安金以外的应税收入 + 免税的市政债利息 + 社安金总额的一半
三部分逐个说明:
- 社安金以外的应税收入:工资、401(k) 和 Traditional IRA 提领、退休金、租金、利息、股息、资本利得,全都算。
- 免税的市政债利息:这一项最容易漏。你买市政债是为了免税,结果它在这里要加回来,把你往门槛上推。
- 社安金的一半:只算一半。
然后拿暂定收入去比门槛:
| 申报身份 | 不计税 | 最多 50% 计入 | 最多 85% 计入 |
|---|---|---|---|
| 夫妻合报 | $32,000 以下 | $32,000 – $44,000 | 超过 $44,000 |
| 单身 | $25,000 以下 | $25,000 – $34,000 | 超过 $34,000 |
| 已婚分开报且当年同住过 | — | — | 门槛为 $0 |
两个细节,报税软件不会主动告诉你:
第一,50% 和 85% 是上限,不是固定比例。 刚过线时只有一点点被计入,是一个渐进的坡,不是悬崖。(Medicare 的 IRMAA 才是真正的悬崖,以后专门写一篇。)
第二,已婚分开报税,只要这一年里有任何时间住在一起,门槛就是 $0。 分开报税几乎一定会让社安金按 85% 计入。正在考虑分开报税的夫妻,先把这一笔算清楚。
四、算给你看:三对夫妻
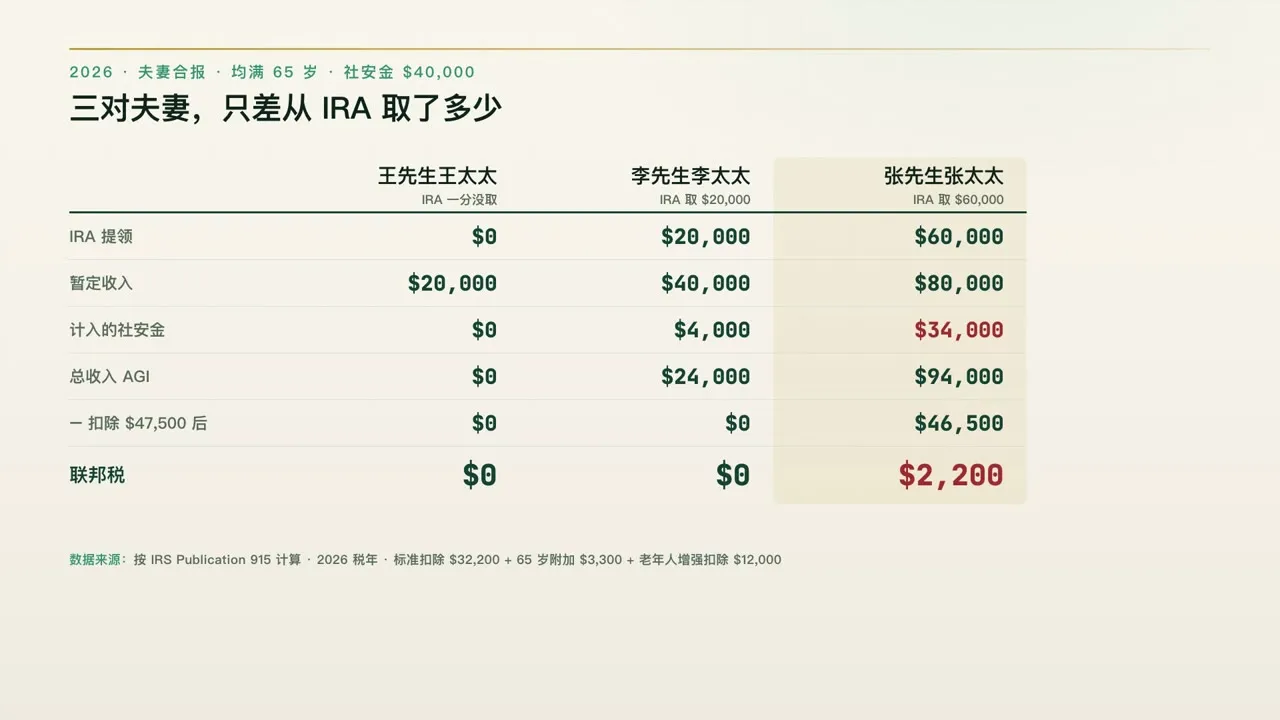
统一假设: 2026 税年,夫妻合报,两人都满 65 岁,社安金合计每年 $40,000,除 Traditional IRA 提领外没有其他收入,使用标准扣除。
先算扣除额:
| 扣除项目 | 金额 |
|---|---|
| 夫妻合报标准扣除 | $32,200 |
| 65 岁附加扣除(每人 $1,650) | $3,300 |
| 老年人增强扣除(2025–2028,每人 $6,000) | $12,000 |
| 合计 | $47,500 |
王先生王太太:IRA 一分没取。 暂定收入 = 社安金的一半 = $20,000,低于 $32,000。社安金全部免税,联邦税 $0。
李先生李太太:IRA 取了 $20,000。 暂定收入 = $20,000 + $20,000 = $40,000,落在 $32,000 到 $44,000 之间。超出 $32,000 的 $8,000 按一半计入,也就是 $4,000 社安金进了应税收入。总收入 $24,000,低于 $47,500 的扣除额,联邦税还是 $0。
张先生张太太:IRA 取了 $60,000。 暂定收入 = $80,000,远超 $44,000,社安金按上限 85% 计入,即 $34,000。总收入 $94,000,减去扣除 $47,500,应税收入 $46,500,联邦税约 $5,084。
同样的社安金、同样的年纪、同样的婚姻状况,前两对交零,第三对交五千多。唯一的差别是那一年从税前账户拿了多少钱,而这件事是你自己决定的。
下面这张表把这对夫妻在不同提领金额下的结果都列出来,你可以对照自己的情况看:
| IRA 提领 | 计入的社安金 | 应税收入 | 联邦税 |
|---|---|---|---|
| $0 | $0 | $0 | $0 |
| $20,000 | $4,000 | $0 | $0 |
| $33,459 | $14,040 | $0 | $0 |
| $46,900 | $25,465 | $24,865 | $2,488 |
| $56,900 | $33,965 | $43,365 | $4,708 |
| $60,000 | $34,000 | $46,500 | $5,084 |
| $66,900 | $34,000 | $53,400 | $5,912 |
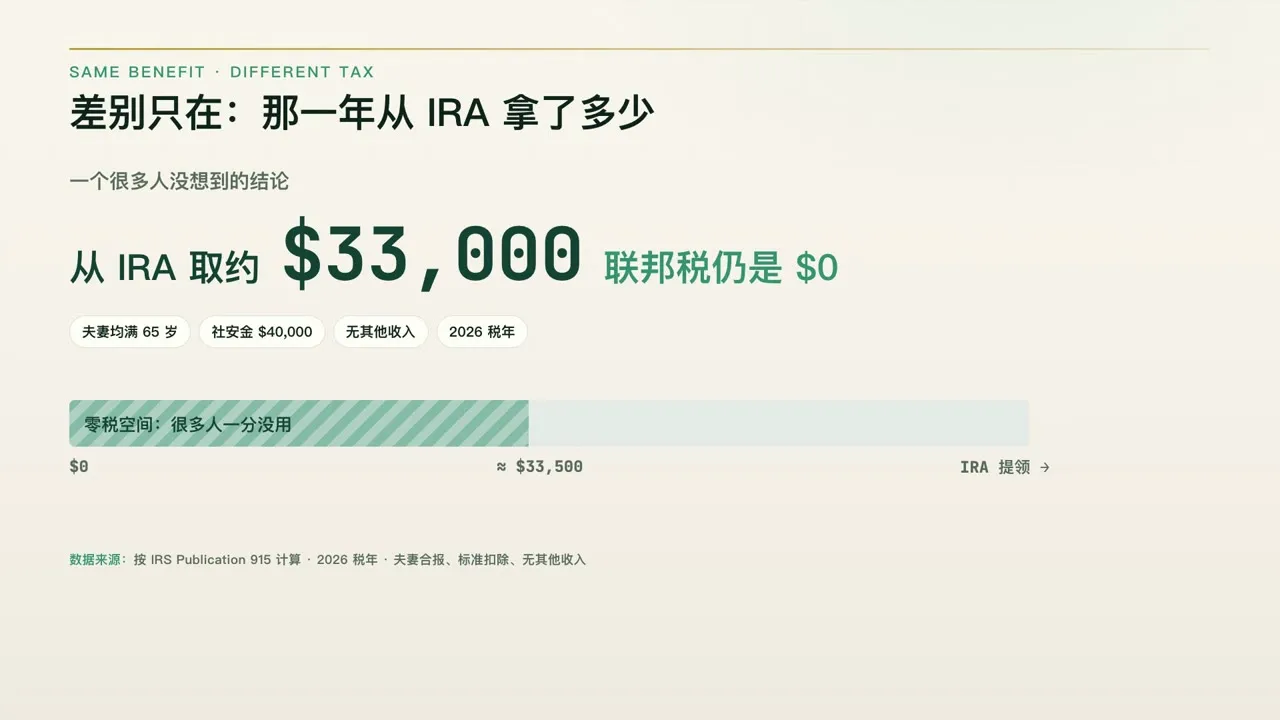
一个很多人没想到的结论:对这样一对夫妻,2026 年从 IRA 取大约 $33,000,联邦税仍然是零。 退休后不敢动 IRA 的人,其实白白浪费了这段零税空间。
五、社安金“鱼雷”:12% 的税率档,22.2% 的实际税率
当这对夫妻的 IRA 提领超过大约 $33,500,零税空间用完,接下来会发生一件反直觉的事:
从 IRA 多取 1 块钱,这 1 块钱本身要交税;同时它把暂定收入也推高 1 块,于是又有 0.85 块社安金跟着被拖进应税收入。每多取 1 块,应税收入涨 1.85 块。
| IRA 提领区间 | 所在税率档 | 实际边际税率 |
|---|---|---|
| $0 – 约 $33,500 | — | 0% |
| 约 $33,500 – $46,900 | 10% | 18.5%(10% × 1.85) |
| 约 $46,900 – $56,900 | 12% | 22.2%(12% × 1.85) |
| 约 $57,000 以上 | 12% | 12%(社安金已计满 85%) |
从 $46,900 多取 $10,000 到 $56,900,联邦税多交 $2,220;再从 $56,900 多取 $10,000 到 $66,900,只多交 $1,204。这就是开头那两个数字的来历。
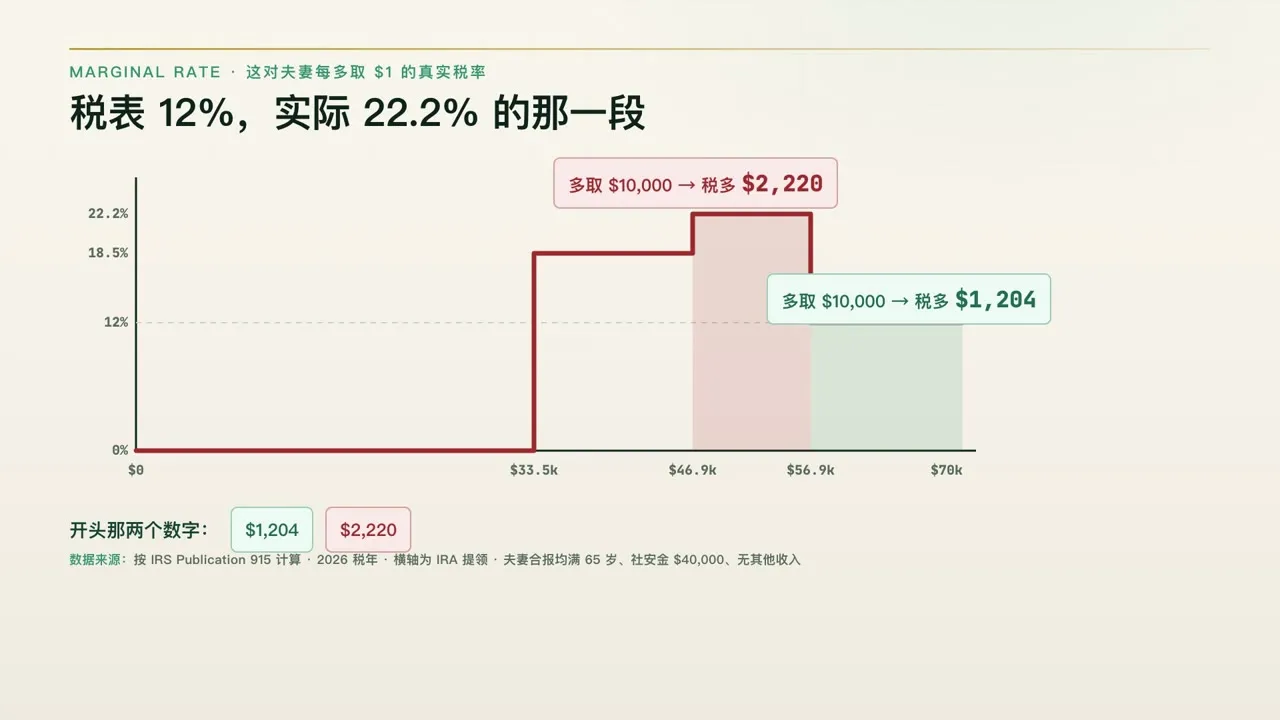
业内把这个现象叫 tax torpedo,社安金鱼雷:它在水面下,1040 上没有任何一行写着这个税率,报税软件只给出结果,不会告诉你正踩在坡上。
由此得出一个反直觉的结论:在某些情况下,把几年的提领集中在一年,反而比每年都取一点更省税。最贵的位置,恰恰是“小心一点、少取一点”的中间地带。
六、能做什么:三个方向
- 控制暂定收入的构成。 合格的 Roth 提领,一分钱都不进暂定收入。同样拿 $50,000 出来花,从 IRA 拿会推高社安金计税,从 Roth 拿完全不会。这也是 Roth 转换在退休阶段分量特别重的原因。
- 在年份之间重新安排提领。 与其每年都踩在陡坡上,不如测算一下哪几年多取、哪几年少取。总额一样,税可能不一样。
- 领取年龄本身就是税务决策。 延后领社安金,除了每月多拿钱,还空出一段低收入年份,可以做 Roth 转换,或者用零税空间把 IRA 的钱搬出来。
州税补一句: 以上全是联邦税。大多数州不对社安金征税,只有少数几个州还在征,而且这几年不断有州立法取消,名单每年都在变。准备退休搬州的话,记得查你目标州税务局的最新规定。
一句话总结:社安金不是交 85% 的税。你交多少,取决于你那一年从其他账户拿了多少钱。
下一期讲更基础的问题:社安金到底能领多少,带你在官网上查出你自己的数字。
数据来源(核对日期 2026-09-30)
- IRS Publication 915;26 U.S.C. §86(暂定收入、门槛、计入公式)
- IRS Rev. Proc. 2025-32(2026 标准扣除、65 岁附加扣除、税率档)
- IRS:Enhanced deduction for seniors(2025–2028 老年人增强扣除)
- SSA Issue Paper 2015-02(为社安金交税的家庭比例)
- 算例按 IRS Publication 915 工作表逻辑计算
本文为一般性教育内容,不构成税务、法律或投资建议。算例假设见正文,你的结果取决于自己的收入构成和申报身份。每个人情况不同,做决定前请咨询你自己的专业人士。文中数字为 2026 税年,日后可能调整。