社安金能领多少?官网三步查出你的数字(附算法)
工作 28 年和 35 年,社安金每月可能差 $384,而且是终身少领。今天就能查,还能看出差在哪里。
朱一鸣 · 联邦注册税务师 EA
这篇文章有对应视频,在 YouTube 上看同样每年赚七万多美元,工作 28 年的人,社安金可能比工作满 35 年的人每个月少 $384,而且是终身少领。
很多人以为社安金要等退休那天才知道能领多少。其实这个数字现在就能在社安局官网查到,还能看出自己差在哪里。
这篇文章讲四件事:
- 你有没有资格领:40 个 credit 怎么算
- 三步在 ssa.gov 查出你的数字,以及一页一定要核对的记录
- 这个数字是怎么算出来的:35 年、AIME、PIA
- 三个高频问题:会不会缩水、回国能不能领、有国内退休金会不会被减
一、资格:40 个 credit
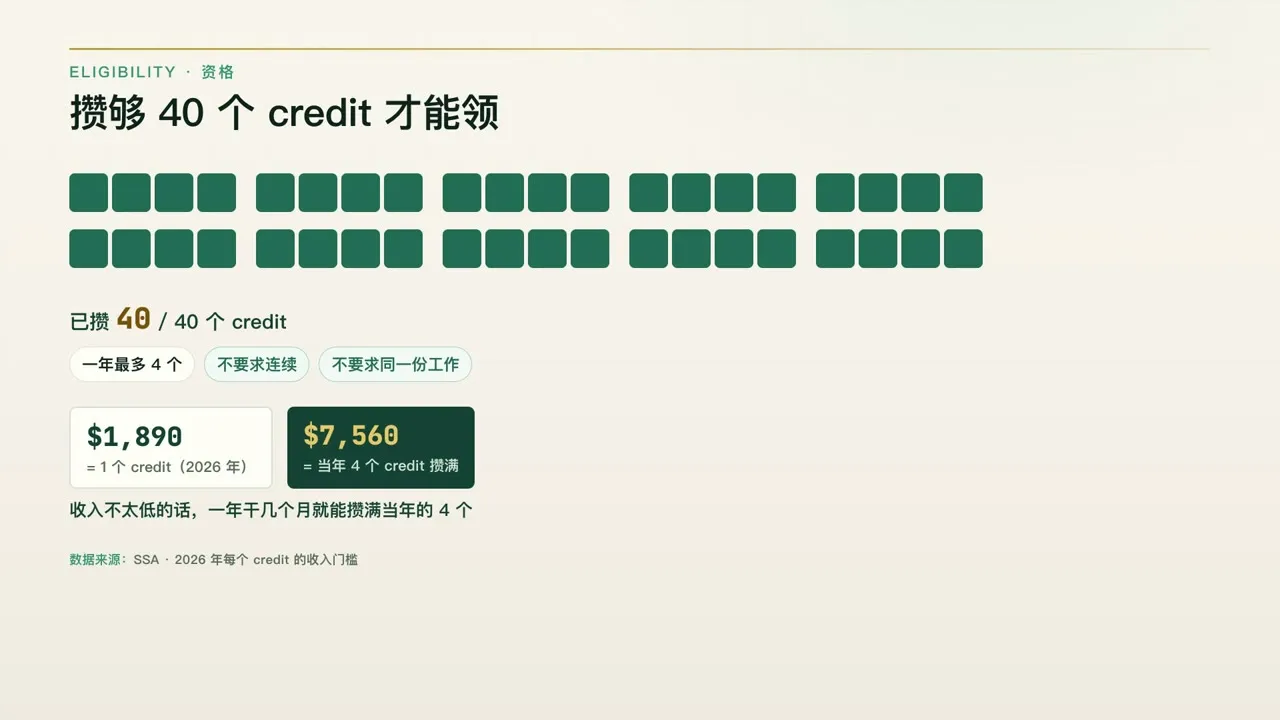
不是在美国工作过就一定能领。你需要攒够 40 个 credit,也就是常说的“工作满 10 年”。
但“10 年”这个说法不准确。准确的规则是:
- 一年最多攒 4 个 credit,攒够 40 个就行
- 不要求连续,也不要求是同一份工作
- 2026 年每赚 $1,890 算一个 credit,一年赚到 $7,560,当年的 4 个就满了
这笔钱是你工资单上 OASDI 那一行交的:员工交 6.2%,雇主再配 6.2%;自雇的话两边都自己出,一共 12.4%。2026 年这笔税的工资上限是 $184,500。
自己不够 40 个 credit,也不一定什么都领不到。 如果配偶攒够了,你可以领配偶福利,最多是配偶基本金额的 50%。家里一方全职带孩子、没怎么上过班,这一条特别重要,以后单独写一篇。
二、三步查出你的数字
第一步:登录 my Social Security
打开 ssa.gov,登录 my Social Security 账户。
从 2025 年 6 月 7 日起,社安局网站只能用 Login.gov 或 ID.me 登录,原来的用户名密码已经不能用了。还没有这两个账号的,需要先注册并验证身份。准备好社安号、驾照或护照,可能还要用手机拍照。这一步大约十几分钟,是整个过程里最麻烦的,做一次以后就一直能用。
第二步:看两样东西
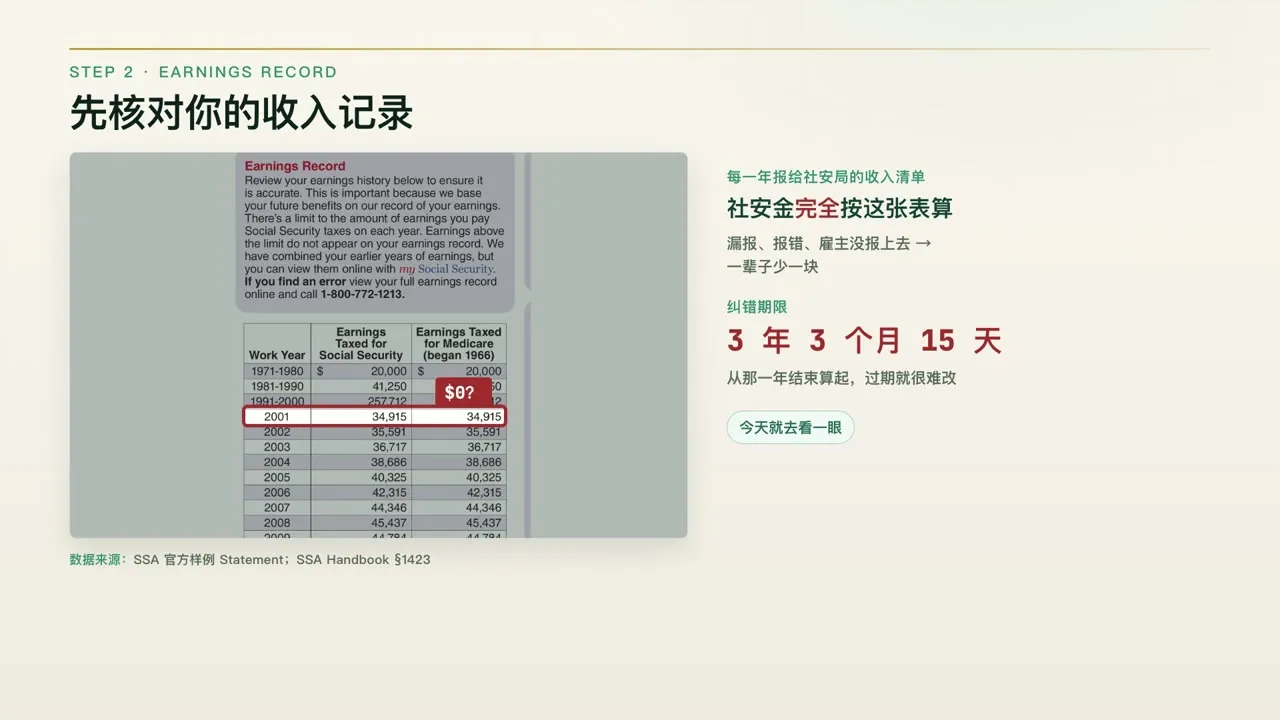
第一样是收入记录(Earnings Record)。 这是从你第一年工作到现在,每年报给社安局的收入清单。
请一定要核对这一页。 社安金完全按这张表算。如果哪一年漏报、报错,或者雇主没报上去,你的社安金就会一辈子少一块。
纠错是有期限的:一般是那一年结束后的 3 年 3 个月 15 天之内。过了期限,就很难再改。我见过客户有整整一年的收入是空的,自己完全不知道。
第二样是预估福利。 这一页列出你从 62 岁到 70 岁,每个年龄开始领、每月大概能拿多少。
要注意:这个预估默认你从现在到领取那天,一直保持目前的收入。如果你打算提前退休,或者收入会下降,实际数字会比它低。它是偏乐观的估计,不是承诺。
第三步:用 Quick Calculator 做情景测试
ssa.gov 上的 Quick Calculator 可以改假设,比如“我 60 岁就不工作了”,看看数字变成多少。这一步才真正有规划价值,因为它告诉你不同选择的代价。
查完记下三个数字:62 岁、67 岁、70 岁开始领,每月分别是多少。 下一期就用这三个数字算账。
三、这个数字是怎么算出来的
1. 取收入最高的 35 年
不是全部年份,也不是最后几年,而是最高的 35 年。历史收入会先按全国工资水平调整到接近今天的标准,再来比大小。
大多数人不知道的是:工作不满 35 年,缺的年份按 0 算,一起参与平均。
2. 除以 420 个月,得到 AIME
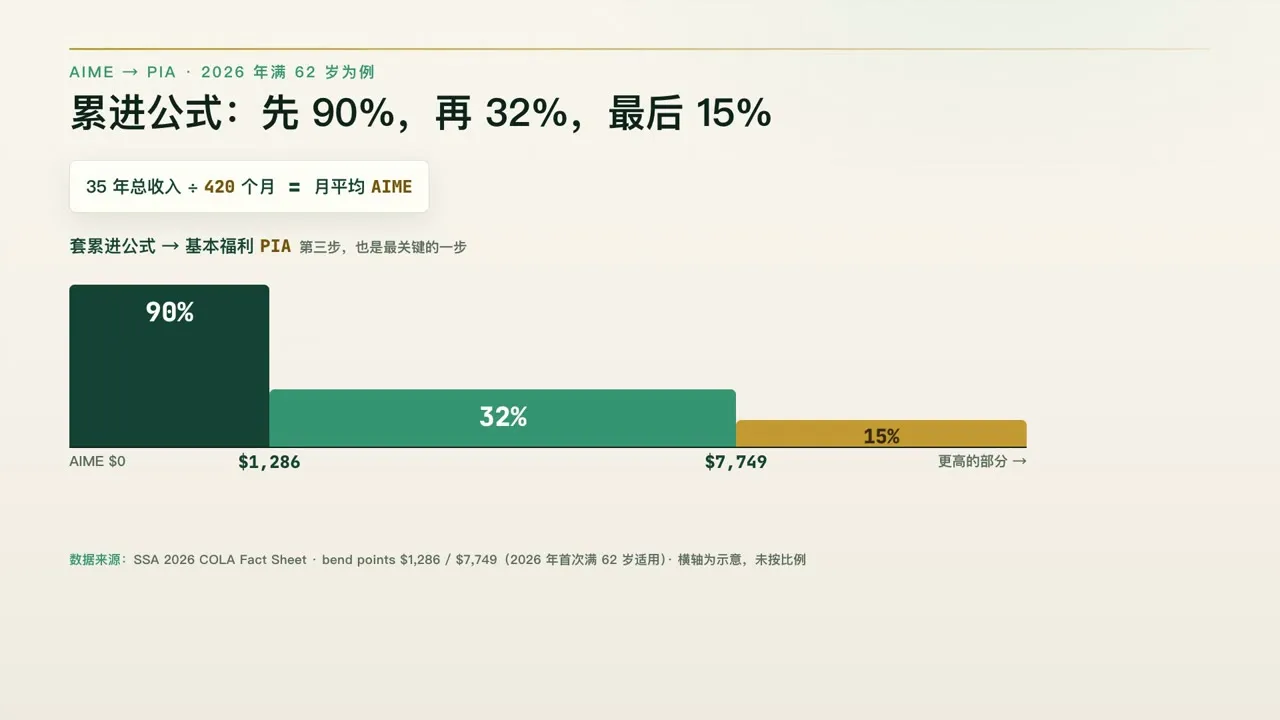
35 年的总收入除以 420 个月,得到月平均收入,叫 AIME(Average Indexed Monthly Earnings)。
3. 套累进公式,得到 PIA
PIA(Primary Insurance Amount)是你在完全退休年龄能领的基本金额。以 2026 年满 62 岁的人为例:
| AIME 的部分 | 计入比例 |
|---|---|
| 前 $1,286 | 90% |
| $1,286 – $7,749 | 32% |
| 超过 $7,749 | 15% |
这是一个高度累进的公式,收入越低的人,社安金替代的比例越高:
| 月平均收入(AIME) | 基本福利(PIA) | 替代比例 |
|---|---|---|
| $2,000 | $1,385.88 | 69% |
| $6,000 | $2,665.88 | 44% |
| $12,000 | $3,863.21 | 32% |
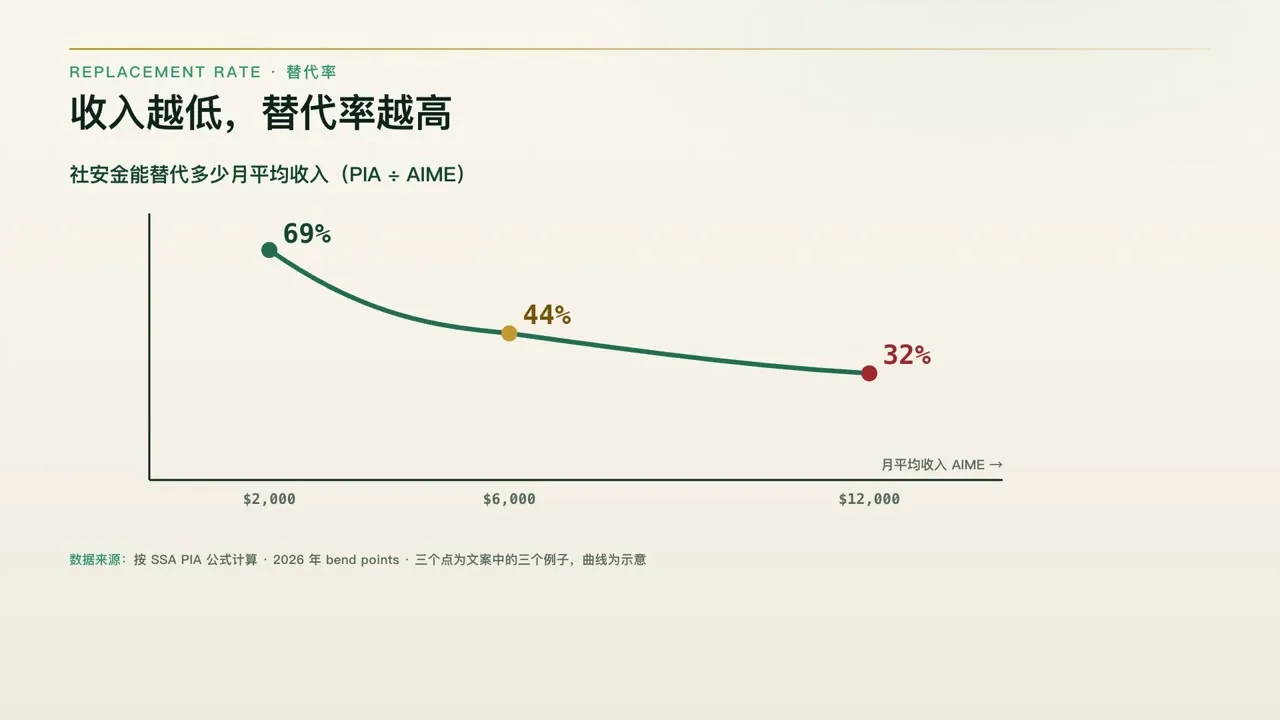
收入越高的家庭,越不能指望社安金过日子,缺口要靠 401(k)、IRA 和其他账户来补。
作为参考,2026 年社安局公布的平均退休金是每月 $2,071,在完全退休年龄领取的最高额是每月 $4,152。
4. 按领取年龄加减
1960 年及以后出生的人,完全退休年龄(FRA)是 67 岁。62 岁就领,大约打七折;一直等到 70 岁,每晚一年多 8%。几岁领最划算,下一期专门算。
算一笔账:28 年 vs 35 年
假设一个人每年调整后的收入都是 $72,000:
| 工作年数 | AIME | 每月 PIA |
|---|---|---|
| 35 年 | $6,000 | $2,665.88 |
| 28 年(7 个 0) | $4,800 | $2,281.88 |
| 29 年(替换掉一个 0) | $4,971.43 | $2,336.74 |
只工作 28 年,每月少 $384,终身少领。
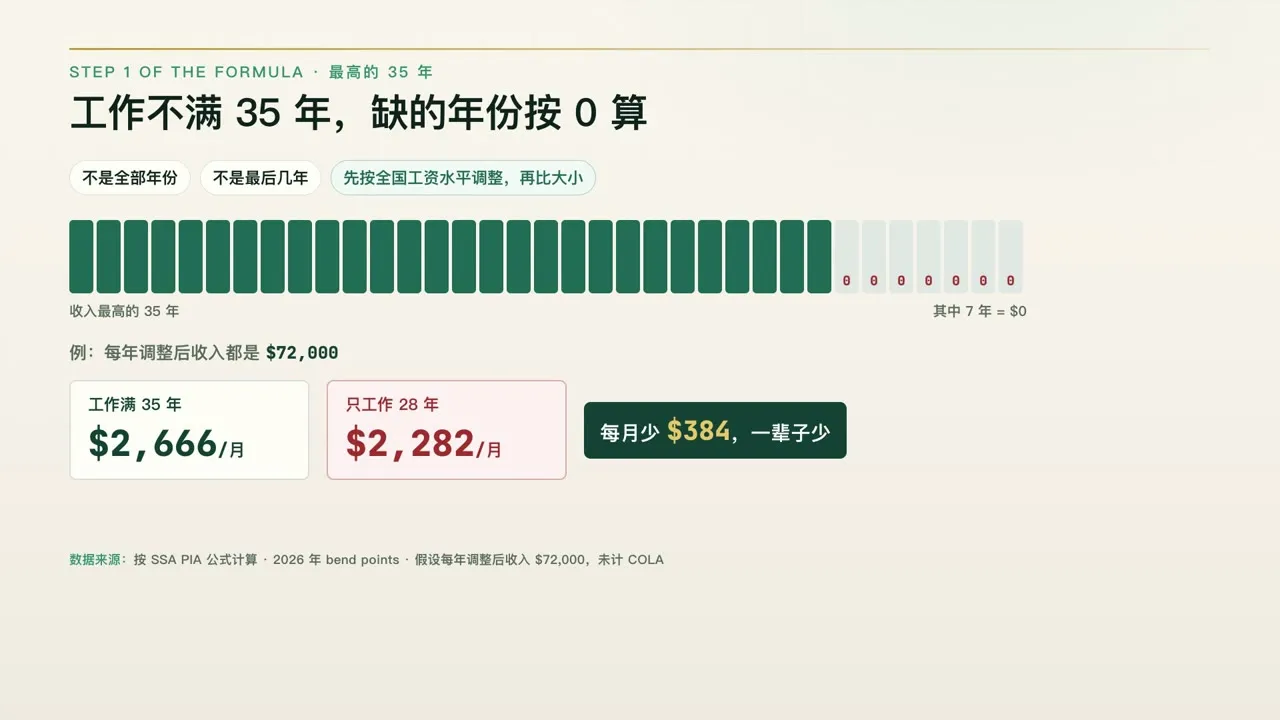
反过来看,如果你 60 多岁、工作还不满 35 年,多干一年的价值很高,因为你是在用一个真实收入替换掉一个 0。在这个例子里,多工作一年,社安金每月多约 $55,一年约 $658,而且是终身领取。
(算例按 2026 年的 bend points 计算,未计 COLA;实际 PIA 会向下取整到角。)
四、三个高频问题
社安金以后会不会缩水?
诚实地说,缺口是真实存在的。社安金是现收现付:现在工作的人交的钱,直接付给现在退休的人,不是存进你自己的户头。
根据 2026 年 6 月发布的受托人报告,如果国会什么都不做,支付退休和遗属福利的信托基金预计在 2032 年耗尽,之后大约能支付 78% 的福利;和残障基金合并计算是 2034 年、83%。
但有两点要知道:
- 耗尽不等于归零。 工资税还在不断进来,所以是打折,不是停发。
- 国会往往拖到最后才改。 1983 年就是这样过来的,可能的手段包括提高工资税上限、调整领取年龄、调整计算公式。
所以规划时,别把社安金当成百分之百,也别当成零。 离退休还有 15 年以上的人,给自己多留一点余量。
退休后回中国长住,还能领吗?
一般来说可以,但涉及身份、预扣税和报税义务,一两句话说不清楚,以后单独写一篇。
在中国或台湾有退休金,会不会影响美国社安金?
这个答案在 2025 年变了。
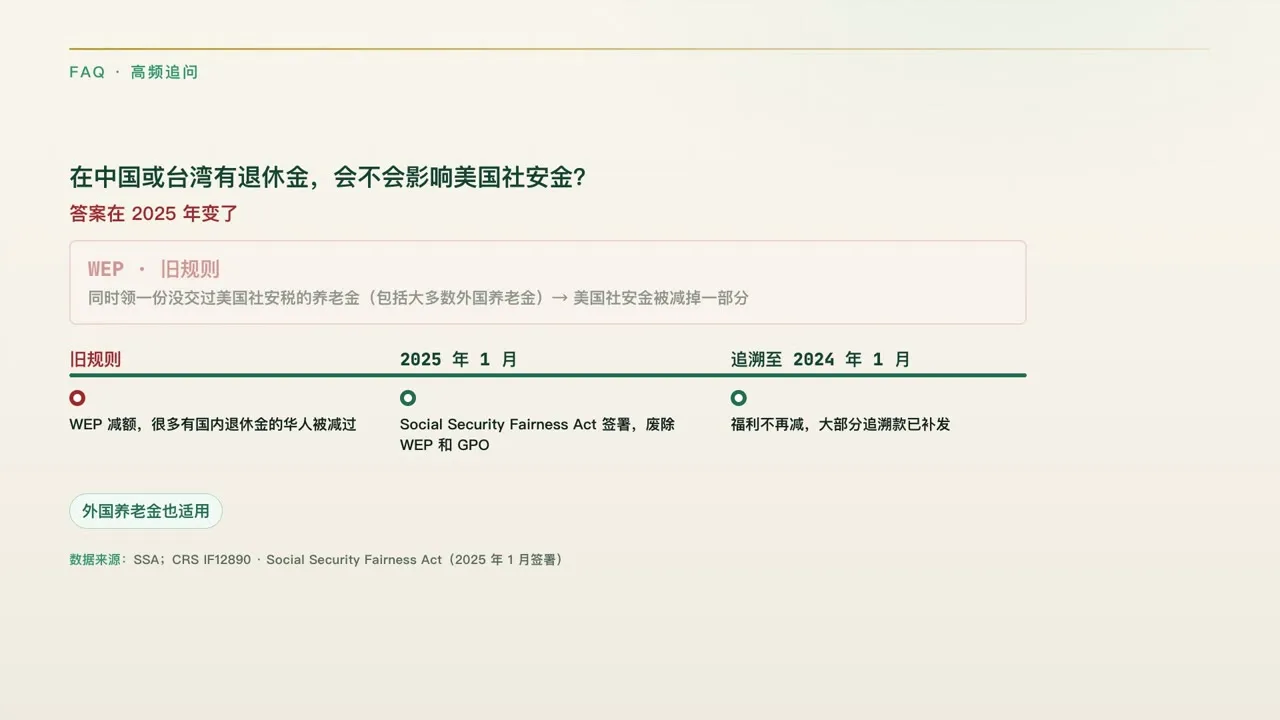
过去有一条规则叫 WEP:如果你同时领一份没交过美国社安税的养老金(包括大多数外国养老金),美国社安金会被减掉一部分。很多有国内退休金的华人都被减过。
2025 年 1 月 5 日,Social Security Fairness Act 签署,废除了 WEP,也废除了影响配偶和遗属福利的 GPO,适用于 2024 年 1 月及以后的福利。网上大量中文内容还停留在旧规则。
如果你或你的父母以前因为国内退休金被减过社安金,值得登录账户看看现在的金额有没有调整;没有的话,直接联系社安局。
五、查到的数字,不等于到手的钱
假设你查到的是每月 $2,400,一年 $28,800。
这不是你到手的钱。第2期讲过,这笔钱里最多 85% 会计入应税收入,取决于你那一年从其他账户拿了多少。
所以真正的问题不只是“我能领多少”,而是“领的这笔钱,加上从 401(k) 取的钱,最后能留下多少”。社安金的数字,除了继续工作和选择领取年龄,基本改不了;但从哪个账户、在哪一年、取多少,是可以设计的。
一句话总结:今天就去 ssa.gov 核对你的收入记录,记下 62、67、70 三个年龄的数字。
下一期用这三个数字,算 62、67、70 岁领到底差多少钱。
数据来源(核对日期 2026-09-30)
- SSA 2026 COLA Fact Sheet(credit 金额、工资上限、平均及最高退休金、bend points)
- 2026 OASDI Trustees Report(信托基金预测)
- SSA Handbook §1423(收入记录纠错期限)
- SSA:my Social Security 登录方式说明(Login.gov / ID.me)
- CRS IF12890;SSA:Social Security Fairness Act(WEP / GPO 废除)
- 算例按 SSA PIA 公式计算
本文为一般性教育内容,不构成税务、法律或投资建议。社安金金额以 ssa.gov 官方查询结果为准。每个人情况不同,做决定前请咨询你自己的专业人士。文中数字为 2026 年,每年调整。