社安金62、67还是70岁领?三种人三种答案
62 岁领每月 $1,680,70 岁领每月 $2,976。几岁领不是赌你活多久,而是看你的家庭和你的税。
朱一鸣 · 联邦注册税务师 EA
这篇文章有对应视频,在 YouTube 上看假设你 67 岁能领的社安金是每月 $2,400。62 岁就领,每个月只剩 $1,680,而且这个折扣跟你一辈子;等到 70 岁再领,每个月是 $2,976。
但“能等就等到 70 岁”,也不是对每个人都对。
这篇文章讲四件事:
- 62、67、70 岁三个数字是怎么来的
- 交叉点:活到几岁,晚领才划算
- 三个容易踩的坑
- 三种人,三种答案,最后收成三个问题
一、早领打折,晚领加成
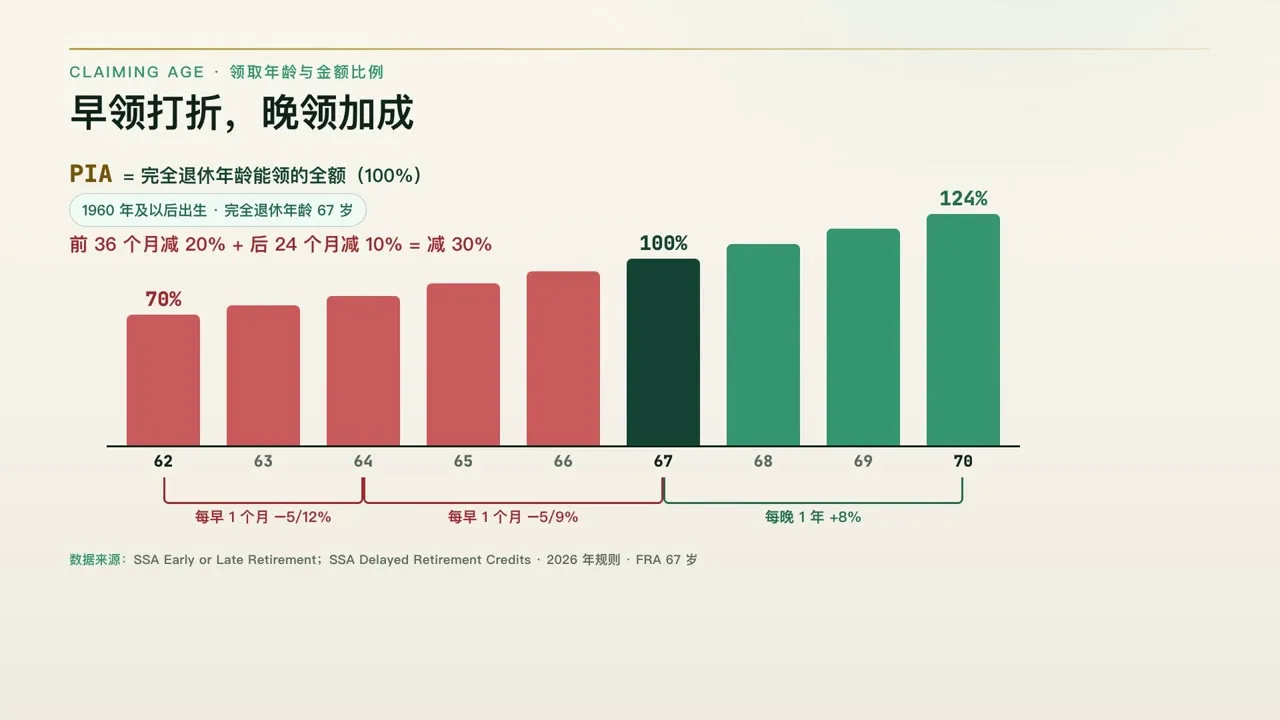
社安金有一个基准金额,叫 PIA,就是你在完全退休年龄(FRA)能领的全额。1960 年及以后出生的人,FRA 是 67 岁。
| 领取年龄 | 规则 | 领 PIA 的比例 |
|---|---|---|
| 62 岁 | 前 36 个月每月减 5/9%,再往前每月减 5/12% | 70% |
| 67 岁 | 完全退休年龄 | 100% |
| 70 岁 | 每晚一年加 8%(延迟退休积分) | 124% |
从 67 岁倒推到 62 岁正好 60 个月:前 36 个月减 20%,后 24 个月减 10%,一共减 30%。延迟积分到 70 岁就停止,过了 70 岁还不领,一分钱都不会多。
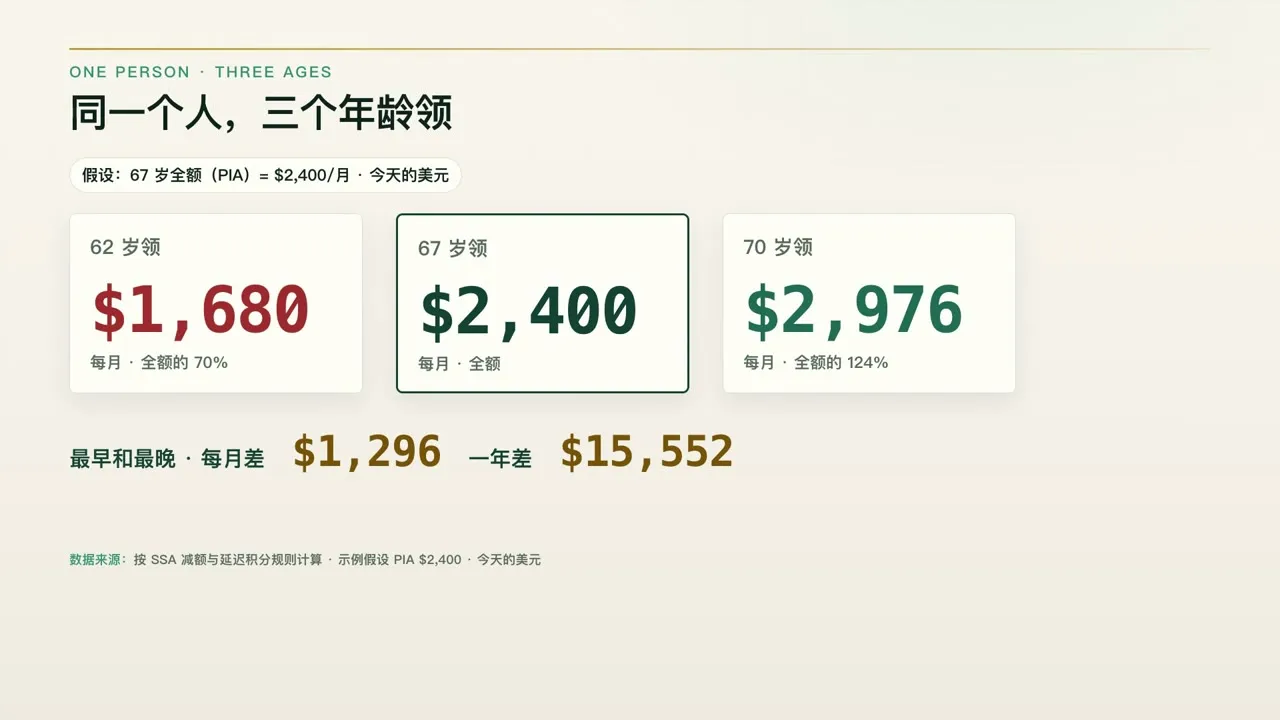
用一个人来算,假设他 67 岁的全额是 $2,400(今天的美元):
| 领取年龄 | 每月 | 每年 |
|---|---|---|
| 62 岁 | $1,680 | $20,160 |
| 67 岁 | $2,400 | $28,800 |
| 70 岁 | $2,976 | $35,712 |
最早和最晚,每月差 $1,296,一年差 $15,552。
二、交叉点:活到几岁才划算
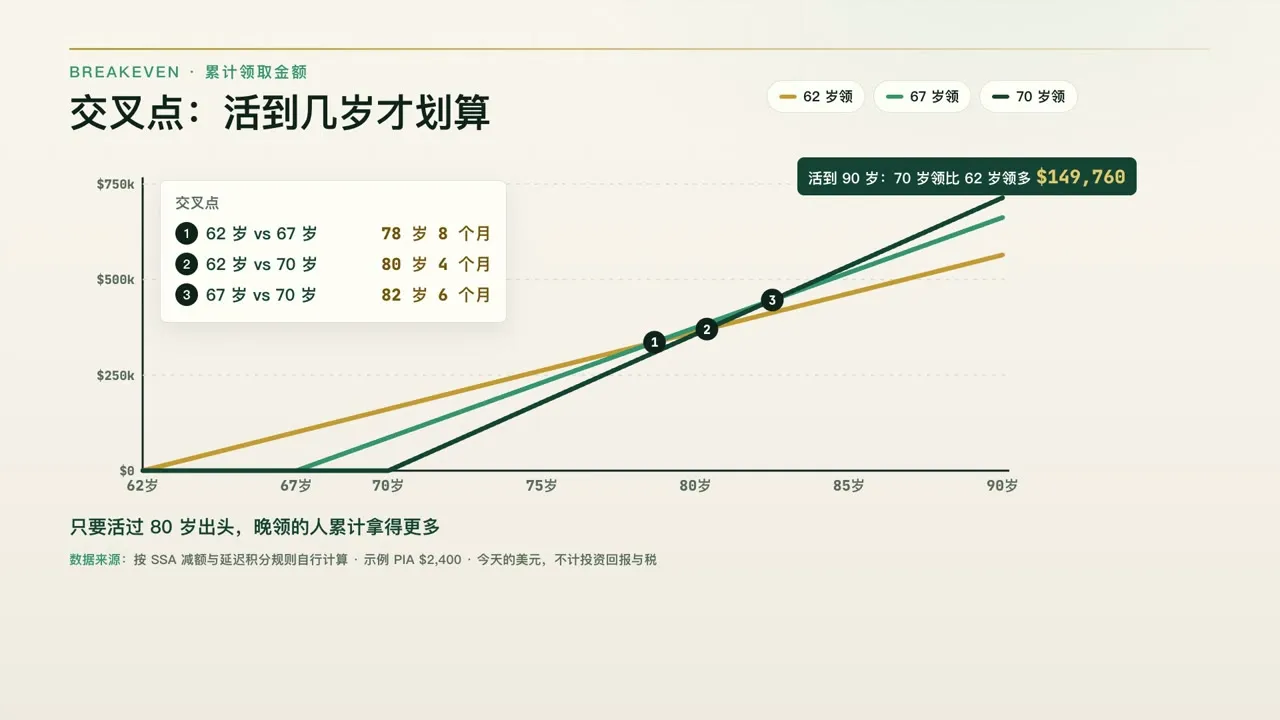
早领的人多领了好几年,晚领的人什么时候追得上?把每个月领的钱一路累加:
| 比较 | 交叉点 |
|---|---|
| 62 岁领 vs 67 岁领 | 约 78 岁 8 个月 |
| 62 岁领 vs 70 岁领 | 约 80 岁 4 个月 |
| 67 岁领 vs 70 岁领 | 约 82 岁 6 个月 |
只要活过 80 岁出头,晚领的人累计拿得更多。活到 90 岁,70 岁领的人比 62 岁领的人多拿 $149,760。
两个细节:
- COLA 不改变交叉点。 每年的通胀调整从 62 岁起就算进你的基准金额,不管你领没领。2026 年 COLA 是 2.8%,三种领法同比例上调。
- 上面的计算不计投资回报,也不计税。真正决定该几岁领的,往往不是这张表,而是下面三种人的情况。
三、三个容易踩的坑
坑一:还在工作,就提前领
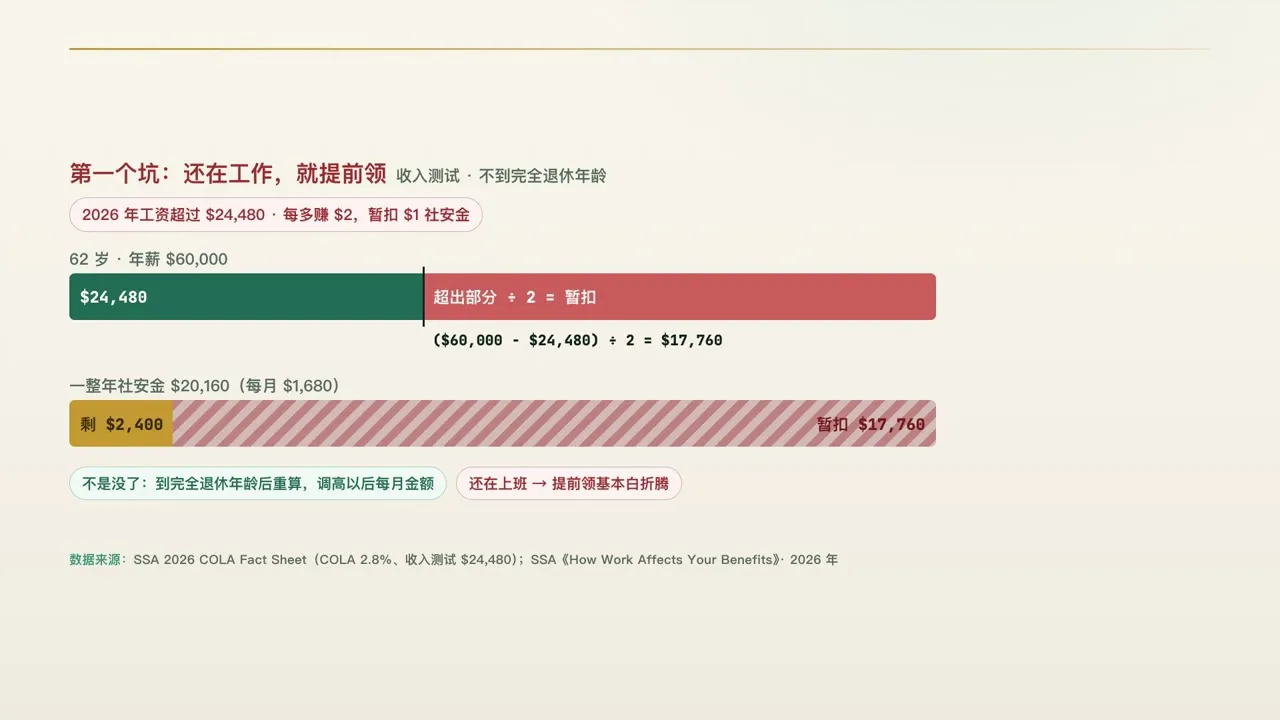
不到完全退休年龄,社安金有收入测试(earnings test)。2026 年,工资超过 $24,480,每多赚 $2,暂扣 $1 社安金。
例如 62 岁还拿 $60,000 年薪,同时申请领取:
($60,000 − $24,480) ÷ 2 = $17,760 被暂扣 全年社安金 $20,160,只剩 $2,400
这笔钱不是没了:到完全退休年龄后,社安局会按被扣的月份重算,调高以后每个月的金额。但如果你本来就在上班,提前领基本是白折腾。(达到 FRA 那一年门槛是 $65,160,每 $3 扣 $1,只算达到 FRA 之前的月份。)
坑二:领了才后悔
首次领取后 12 个月之内,可以填 SSA-521 表撤回申请。代价是已经领到的钱要全部退回。过了 12 个月,就没有这个机会了。
坑三:只看自己,不看配偶
你几岁领,还会影响配偶以后的遗属福利。这一点在第二种人那里细讲。
四、三种人,三种答案
第一种人:62 岁或 67 岁领,可能是对的
单身,或者健康情况一般,手上存款也不多。
对他来说,80 岁左右的交叉点有实际意义:家族长辈普遍走得早,或者自己已有慢性病,等到 70 岁可能等不到追平那天。手上现金不够、为了等社安金要大笔动用退休账户或者刷信用卡的,早一点领反而更稳。
但有两个前提:已经不工作了(不会被收入测试暂扣),也没有要靠你的社安金过日子的配偶。
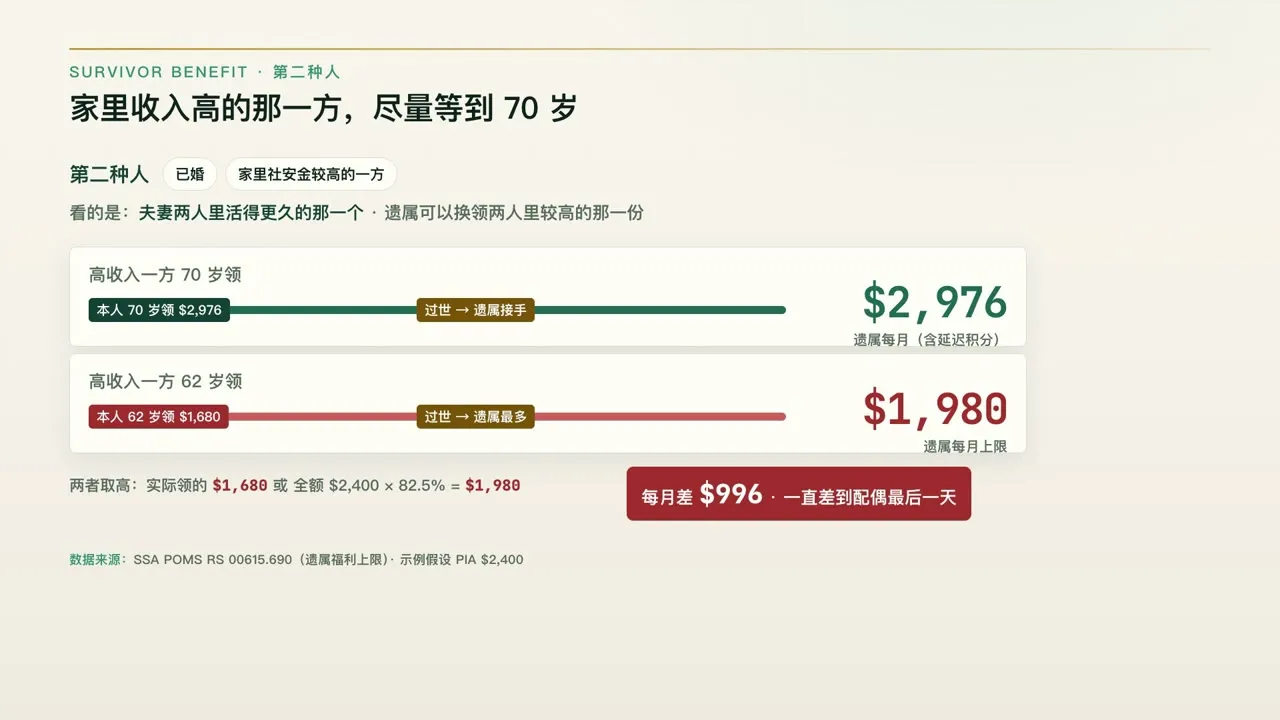
第二种人:家里收入高的那一方,尽量等到 70 岁
已婚家庭里,社安金比较高的那一方该不该晚领,看的不是他自己活多久,而是夫妻两人里活得更久的那一个能活多久。
原因在遗属福利:一方过世后,活着的一方可以换成领两人里较高的那一份。
| 高收入一方几岁领 | 遗属每月能接手 |
|---|---|
| 70 岁 | $2,976(含延迟积分) |
| 62 岁 | 最多 $1,980 |
62 岁领时,遗属最多能拿“已故一方实际领的金额”和“PIA 的 82.5%“两者较高者,即 max($1,680, $1,980) = $1,980。
每月差 $996,从他过世那天起,一直差到配偶的最后一天。 对高收入的一方来说,晚领更像是给配偶的一份长寿保障。
第三种人:有大额税前账户,把 62 到 70 岁当省税窗口
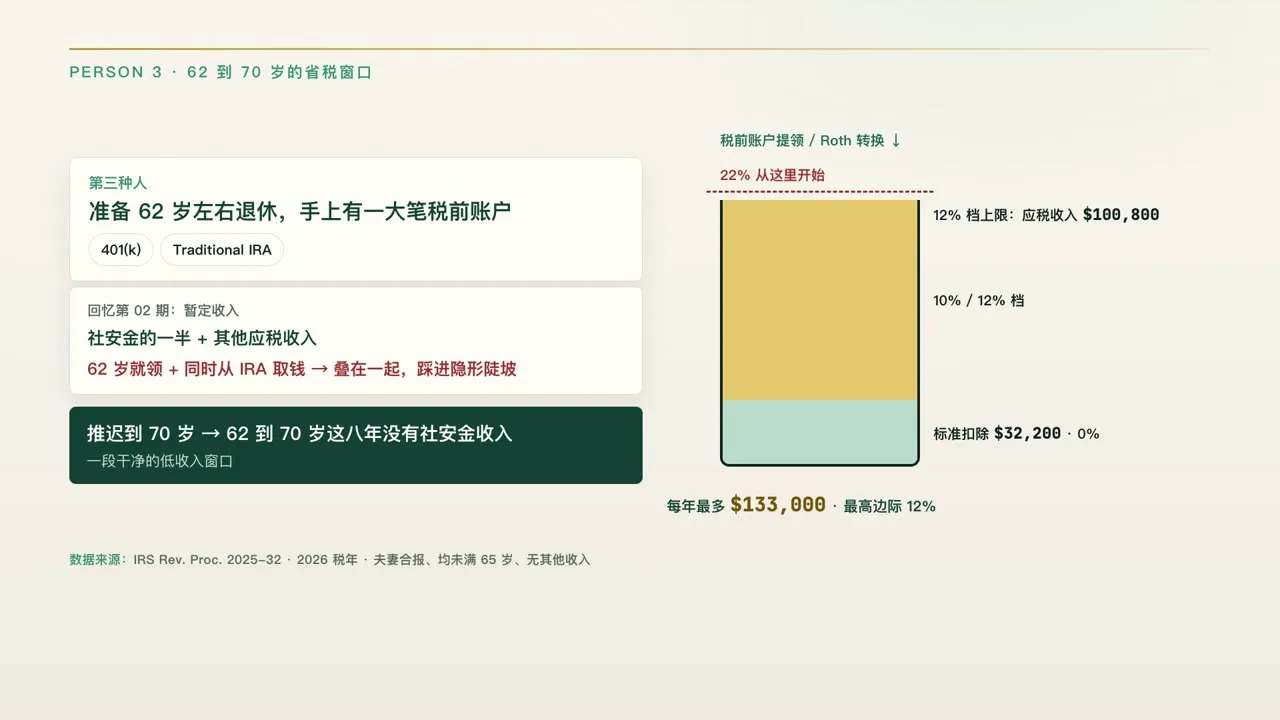
准备 62 岁左右退休,手上有一大笔 401(k) 或 Traditional IRA。
他的问题不只是社安金领多少,而是社安金和 IRA 提领撞在一起会发生什么。第2期讲过:社安金的一半加上其他应税收入,决定社安金有多少要计税。62 岁就领社安金、同时从 IRA 取钱,很容易踩进那个“实际税率 22.2%“的隐形陡坡。
反过来,把社安金推迟到 70 岁,62 到 70 岁这八年家里没有社安金收入,就是一段干净的低收入窗口。
以 2026 年为例,夫妻合报、两人都未满 65 岁、没有其他收入:
| 项目 | 金额 |
|---|---|
| 标准扣除 | $32,200 |
| 12% 档上限(应税收入) | $100,800 |
| 每年可提领或 Roth 转换、最高边际税率只有 12% 的金额 | $133,000 |
这么做有三个好处:
- 用低税率把一部分税前账户搬进 Roth,以后合格提领不进暂定收入,不会把社安金拖进应税收入
- 税前账户变小,到 RMD 年龄被强制取出的钱也变小
- 70 岁以后的社安金本身变大,等于把一部分退休收入从“要交税的 IRA”换成了“更大的社安金”
但有两条线要盯着:
- IRMAA:Medicare 保费加价看两年前的税表,2026 年夫妻合报门槛是 MAGI $218,000。63 岁以后做的转换会影响 65 岁以后的保费。
- 65 岁前的医保:靠 Obamacare 买医保的,收入越高,保费补贴越少。
所以第三种人的答案往往是 70 岁领。前提是手上的钱撑得过这八年,而且真的愿意把这八年拿来做规划。只等不做,这个窗口就浪费了。
五、三个问题,决定你几岁领
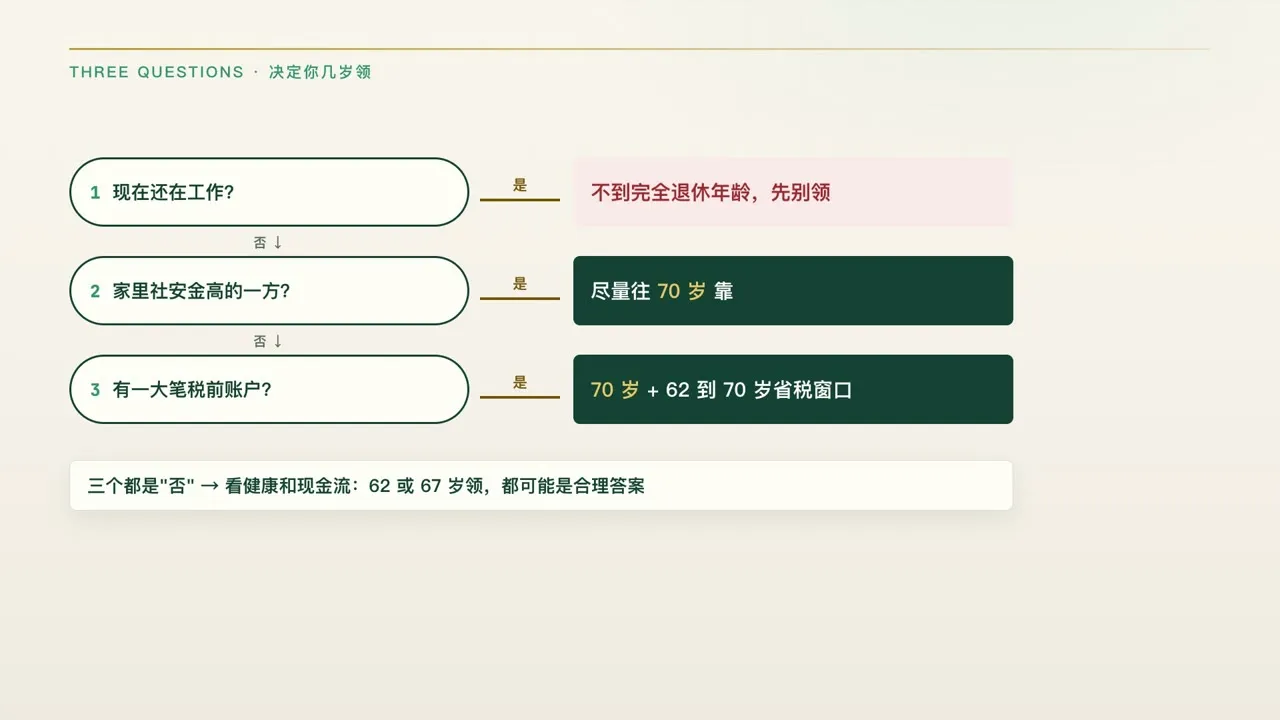
- 你现在还在工作吗? 还在上班、又不到完全退休年龄,先别领。
- 你是已婚家庭里社安金高的那一方吗? 是的话,尽量往 70 岁靠。
- 你有一大笔税前账户吗? 有的话,把 62 到 70 岁当省税窗口来用,而不是空等。
三个问题都是“否”,再看健康和现金流,62 或 67 岁领都可能是合理答案。
一句话总结:几岁领社安金,不是在赌你活多久,是在看你的家庭和你的税。
下一期讲夫妻怎么领社安金总额最大,配偶福利和遗属福利一次讲清楚。
数据来源(核对日期 2026-09-30)
- SSA:Early or Late Retirement;SSA Handbook §724(提前领取减额)
- SSA:Born in 1960 or later(完全退休年龄 67 岁)
- SSA:Delayed Retirement Credits;20 CFR §404.313(延迟积分)
- SSA 2026 COLA Fact Sheet(COLA 2.8%、收入测试门槛)
- SSA POMS RS 00615.690(遗属福利上限)
- SSA Form SSA-521(撤回申请)
- IRS Rev. Proc. 2025-32(2026 标准扣除、税率档);CMS 2026 Medicare Premiums(IRMAA)
- 示例按 PIA $2,400、今天的美元计算,不计投资回报与税
本文为一般性教育内容,不构成税务、法律或投资建议。你的实际金额请登录 ssa.gov 查询。每个人情况不同,做决定前请咨询你自己的专业人士。文中数字为 2026 年规则,日后可能调整。